- Alle merken zijn mogelijk
- Snel en direct
- Persoonlijke aanpak
- Altijd de beste deal
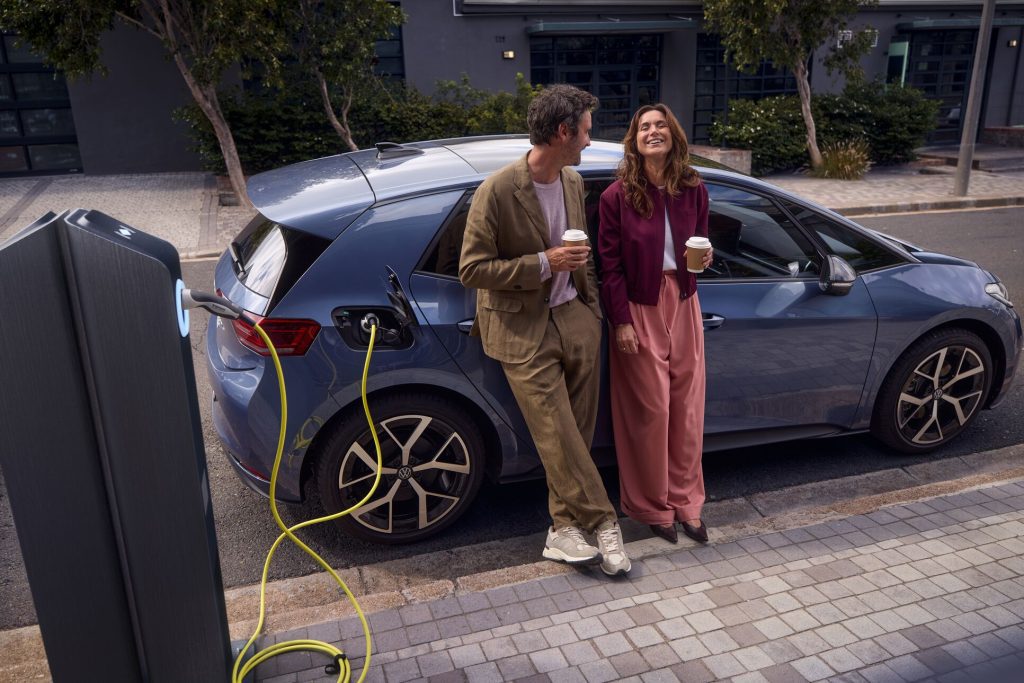
Prinsjesdag 2026: dit gaat er voor jou veranderen!
Prinsjesdag 2026 brengt belangrijke veranderingen voor zakelijke mobiliteit. Vooral werkgevers die personenauto’s aan medewerkers ter beschikking stellen, krijgen vanaf 2027 met nieuwe fiscale regels te maken. Tegelijkertijd veranderen de bijtelling en de fiscale positie van oudere elektrische auto’s.
Voor werkgevers is dit daarom een goed moment om vooruit te kijken naar aflopende leasecontracten, vervangingsmomenten en de samenstelling van het wagenpark. De financiële gevolgen zitten immers niet alleen in het leasetarief, maar ook in belastingen, brandstof- of laadkosten en het gebruik van de auto.
Pseudo-eindheffing vanaf 2027
De grootste verandering voor werkgevers is de reeds eerder genoemde pseudo-eindheffing. Vanaf 1 januari 2027 moeten werkgevers onder de voorgestelde regels jaarlijks 12% van de cataloguswaarde betalen wanneer zij een niet volledig emissievrije personenauto ter beschikking stellen aan een werknemer en deze auto ook privé of voor woon-werkverkeer wordt gebruikt. Dat geldt dus niet alleen voor benzine- en dieselauto’s, maar bijvoorbeeld ook voor plug-in hybrides.
Bij een auto met een cataloguswaarde van € 45.000 betekent 12% bijvoorbeeld € 5.400 aan extra kosten per jaar, oftewel € 450 per maand. De heffing staat los van de reguliere bijtelling die eventueel door de werknemer wordt betaald. Lees hier alles over de pseudo-eindheffing.
Overgangsregeling verlengd tot eind 2030
Voor personenauto’s die vóór 1 januari 2027 al door de werkgever ter beschikking zijn gesteld, geldt overgangsrecht. Het kabinet stelt nu voor dit te verlengen tot en met 31 december 2030. Daardoor worden vooral de momenten waarop bestaande leasecontracten aflopen belangrijk.
Loopt een leasecontract bijvoorbeeld in 2027 of 2028 af en wordt daarna opnieuw gekozen voor een benzine-, diesel- of hybride personenauto die ook privé wordt gebruikt, dan kan de nieuwe pseudo-eindheffing van toepassing zijn. Voor werkgevers kan het daarom zinvol zijn om de contractplanning en toekomstige voertuigkeuzes vóór het einde van 2026 goed in beeld te brengen.
In het Belastingplan zijn daarnaast uitzonderingen opgenomen voor onder andere tijdelijke vervangende auto’s tot maximaal 14 dagen per onderhouds- of reparatieperiode en handgeschakelde lesauto’s. Ook voor bepaalde vormen van kortdurende verhuur worden de regels versoepeld.
Bijtelling elektrische leaseauto in 2027
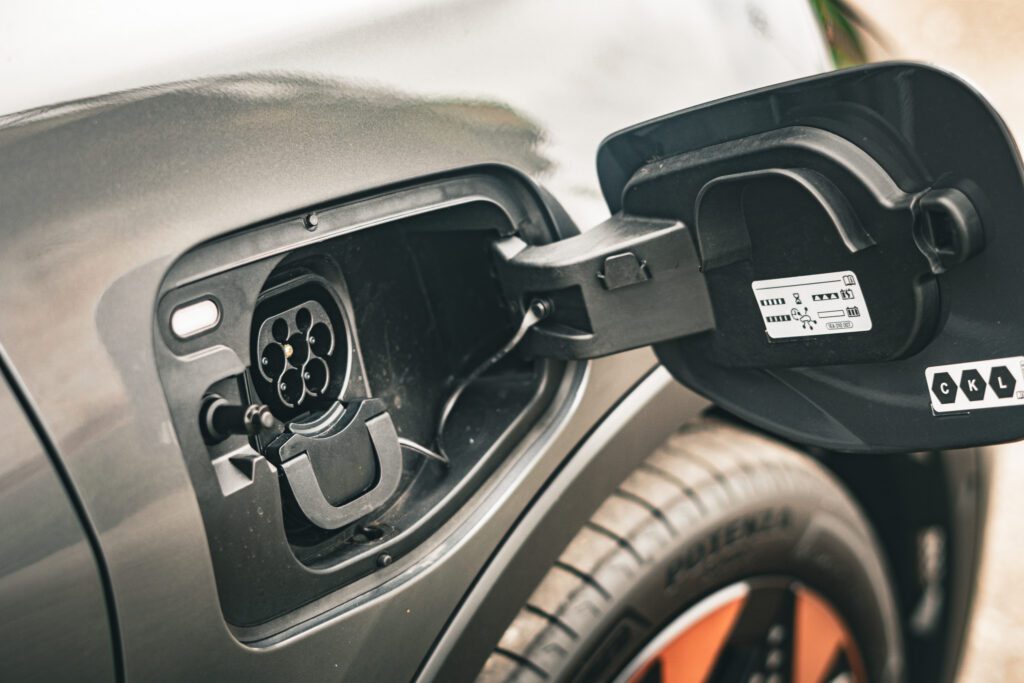
Voor nieuwe volledig elektrische auto’s van de zaak bedraagt de bijtelling in 2027 20% over de eerste € 30.000 van de cataloguswaarde. Over het meerdere geldt 22%. In 2026 bedraagt het verlaagde percentage nog 18%. Vanaf 2028 vervalt de aparte korting en geldt voor nieuwe elektrische auto’s het reguliere percentage van 22%.
Dat betekent dat de keuze voor elektrisch steeds minder alleen op het bijtellingsvoordeel gebaseerd kan worden. Zaken als leaseprijs, laadkosten, onderhoud, actieradius, laadmogelijkheden en restwaarde worden belangrijker bij het bepalen van de totale mobiliteitskosten.
Onbelaste kilometervergoeding naar 25 cent
Ook voor medewerkers die met eigen vervoer reizen is er een wijziging. De maximale belastingvrije kilometervergoeding stijgt van € 0,23 naar € 0,25 per kilometer, met terugwerkende kracht tot 1 januari 2026. De regeling geldt niet alleen voor de eigen auto, maar onder voorwaarden ook voor bijvoorbeeld fiets- en OV-kilometers.

Steeds belangrijker: kijk naar de totale kosten
De Prinsjesdagplannen maken het voor werkgevers belangrijker om niet alleen naar het maandelijkse leasetarief te kijken. De aandrijving van een auto kan straks direct gevolgen hebben voor werkgeverslasten, terwijl ook MRB, energie- of brandstofkosten, onderhoud en restwaarde invloed hebben op de Total Cost of Ownership.
Daarom is het verstandig om per voertuig te kijken naar het gebruik, het einde van het leasecontract en de mogelijke alternatieven. Niet ieder wagenpark hoeft in één keer te veranderen, maar de keuzes die eind 2026 en in 2027 worden gemaakt kunnen wel jarenlang financiële gevolgen hebben.
Wil je weten wat de veranderingen betekenen voor jouw wagenpark?
De leaseadviseurs van Maas-De Koning Lease denken graag met je mee over de samenstelling van jouw wagenpark, elektrificatie, vervangingsmomenten en de verschillende leasevormen.
Het Belastingplan 2027 is op 15 september 2026 aangeboden aan de Tweede Kamer. De voorstellen worden de komende maanden behandeld door de Tweede en Eerste Kamer en kunnen tijdens dat proces nog wijzigen.ekomstbestendige mobiliteit. Wil je weten wat dit concreet betekent voor jouw leasecontract of wagenpark? Ons team van Maas-De Koning Lease helpt je graag vooruit.
Vragen over de uitkomsten van Prinsjesdag? Neem contact op met onze leaseadviseurs
Wellicht ook interessant?
Altijd op de hoogte van de laatste mobiliteits nieuwtjes?
Blijf altijd op de hoogte van het laatste nieuws, nieuwe modellen en handige tips voor jouw leaseauto. Schrijf je vrijblijvend in voor onze maandelijkse nieuwsbrief of volg ons op LinkedIn voor regelmatige updates en interessante inzichten.
Schrijf je in voor de nieuwsbrief
